
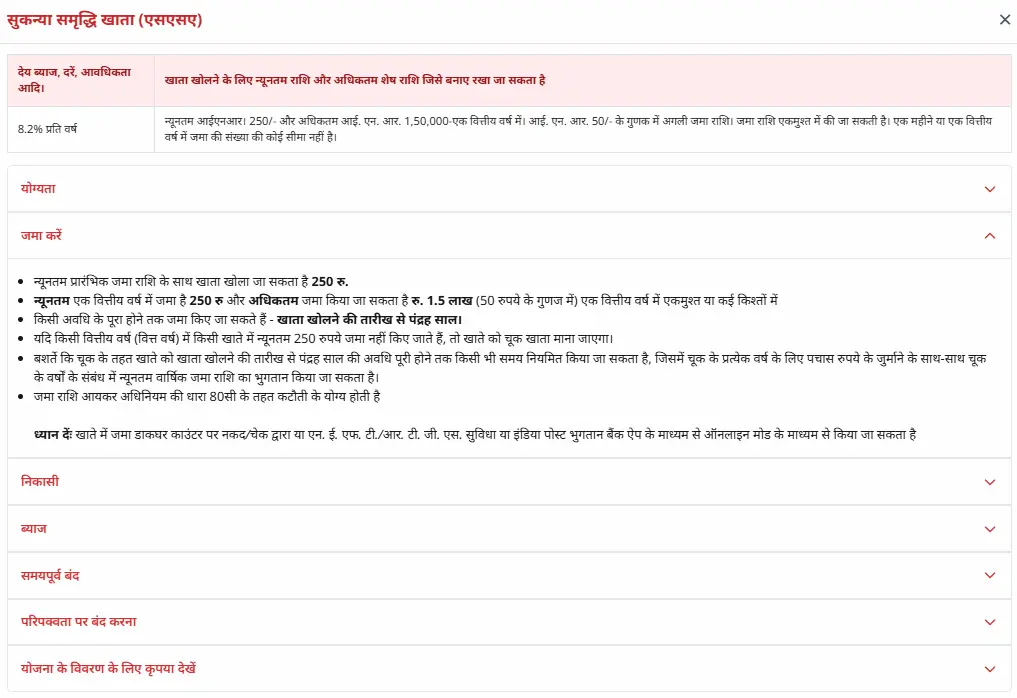
Sukanya Samriddhi Yojana 2026 बेटी के नाम पर खोला जाने वाला सरकारी बचत खाता है। इस पर अभी 8.2% ब्याज मिल रहा है, जो किसी भी बैंक FD से ज़्यादा है। खाता डाकघर या बैंक में खुलता है, और सिर्फ़ ₹250 से शुरू हो जाता है।
सबसे बड़ी बात यह है कि इसमें मिला पूरा पैसा टैक्स-फ्री होता है। जमा पर छूट, ब्याज पर छूट, और आख़िर में मिलने वाली रकम पर भी छूट।
Sukanya Samriddhi Yojana 2026 का पूरा हिसाब नीचे दिया है। कितना जमा करने पर कितना मिलेगा, यह टेबल में साफ़ लिखा है, ताकि अंदाज़ा लगाने की ज़रूरत न पड़े।
सुकन्या समृद्धि योजना क्या है
यह केंद्र सरकार की बचत योजना है, जो सिर्फ़ बेटियों के लिए है। मकसद यह कि माँ-बाप बेटी की पढ़ाई और शादी के लिए पहले से पैसा जोड़ सकें।
खाता आप खोलते हैं, पैसा आप जमा करते हैं, पर वह पैसा बेटी का होता है। 21 साल बाद पूरी रकम उसे मिलती है।
| जानकारी | विवरण |
|---|---|
| किसके लिए | 10 साल से कम उम्र की बेटी |
| ब्याज दर | 8.2% सालाना (जुलाई-सितंबर 2026 तिमाही) |
| सबसे कम जमा | ₹250 एक साल में |
| सबसे ज़्यादा जमा | ₹1.5 लाख एक साल में |
| कितने साल जमा करना है | 15 साल |
| पैसा कब मिलेगा | खाता खोलने के 21 साल बाद |
| टैक्स | जमा, ब्याज और मिलने वाली रकम, तीनों टैक्स-फ्री |
| कहाँ खुलेगा | डाकघर या बैंक |
कितना जमा करने पर कितना मिलेगा
यह सबसे ज़रूरी सवाल है, तो सीधे टेबल देख लीजिए। यह हिसाब 8.2% ब्याज के हिसाब से है, 15 साल जमा करने और 21 साल बाद पैसा निकालने पर:
| हर महीने जमा | साल में जमा | 15 साल में कुल जमा | 21 साल बाद मिलेगा (लगभग) |
|---|---|---|---|
| ₹1,000 | ₹12,000 | ₹1.80 लाख | ₹5.5 लाख |
| ₹2,000 | ₹24,000 | ₹3.60 लाख | ₹11.1 लाख |
| ₹3,000 | ₹36,000 | ₹5.40 लाख | ₹16.6 लाख |
| ₹5,000 | ₹60,000 | ₹9 लाख | ₹27.7 लाख |
| ₹12,500 | ₹1.50 लाख | ₹22.50 लाख | ₹69.3 लाख |
टेबल में आपकी रकम नहीं है? तो नीचे कैलकुलेटर में अपनी रकम डालकर खुद देख लीजिए।
सुकन्या समृद्धि कैलकुलेटर
कितना जमा करेंगे, 21 साल बाद कितना मिलेगा, यहीं देख लीजिए।
ध्यान दें: यह अनुमान है, कोई गारंटी नहीं। हिसाब मानकर चलता है कि पूरे 21 साल ब्याज दर वही रहेगी और आप हर महीने समय पर जमा करेंगे। सरकार हर तीन महीने में दर बदलती है, इसलिए असल रकम ऊपर-नीचे हो सकती है।
गौर कीजिए, जमा की गई रकम तीन गुना से भी ज़्यादा हो जाती है। वजह है चक्रवृद्धि ब्याज (compound interest), जो 21 साल तक बिना रुके काम करता है।
एक बात साफ़ कर दें: यह हिसाब तभी सही बैठेगा जब ब्याज दर 8.2% ही बनी रहे। सरकार हर तीन महीने में दर बदल सकती है, इसलिए मिलने वाली रकम थोड़ी ऊपर-नीचे हो सकती है।
पैसा 15 साल जमा, मिलेगा 21 साल बाद
यह हिस्सा लोग अक्सर गलत समझते हैं, इसलिए ध्यान से पढ़िए।
- पहले 15 साल: आपको हर साल पैसा जमा करना है (कम से कम ₹250)
- अगले 6 साल: कुछ जमा नहीं करना। पर ब्याज लगता रहेगा।
- 21वें साल: पूरी रकम बेटी को मिल जाएगी
यानी 15 साल मेहनत, और 6 साल पैसा अपने आप बढ़ता है। यही वजह है कि आख़िरी रकम इतनी बड़ी बनती है।
खाता तब भी बंद हो जाता है अगर बेटी की 18 साल के बाद शादी हो जाए। जो पहले आए, वही लागू।
Sukanya Samriddhi Yojana 2026 के नियम
- खाता 10 साल से कम उम्र की बेटी के नाम खुलेगा। 10 साल पार, तो मौका निकल गया।
- एक बेटी, एक खाता। दो खाते नहीं खोल सकते।
- एक परिवार में ज़्यादा से ज़्यादा दो बेटियों के खाते। जुड़वाँ बेटियाँ हों तो तीसरा भी खुल सकता है।
- साल में ₹250 भी जमा न करने पर खाता बंद माना जाता है। ₹50 जुर्माना भरकर चालू करा सकते हैं।
- बेटी 18 साल की हो जाए तो पढ़ाई के लिए जमा रकम का 50% तक निकाल सकते हैं।
- खाता एक डाकघर या बैंक से दूसरे में ट्रांसफर हो सकता है, मुफ़्त में।
ज़रूरी दस्तावेज़
- बेटी का जन्म प्रमाण पत्र
- माता-पिता या अभिभावक का आधार कार्ड और पैन कार्ड
- पते का प्रमाण (आधार, बिजली बिल, राशन कार्ड)
- बेटी और अभिभावक की पासपोर्ट साइज़ फोटो
- भरा हुआ SSY फॉर्म (डाकघर या बैंक से मुफ़्त मिलेगा)
बैंक खाता आधार से जुड़ा नहीं है? पूरी प्रक्रिया आधार NPCI लिंक कैसे करें पर दी है।
Sukanya Samriddhi Yojana 2026 में खाता कैसे खोलें
अभी यह खाता ज़्यादातर जगह खुद जाकर ही खुलता है। पूरा ऑनलाइन तरीका सब जगह नहीं है।
- नज़दीकी डाकघर या बैंक शाखा जाइए (SBI, PNB, BOB, HDFC, Axis वगैरह)। डाकघर की योजनाओं की पूरी जानकारी India Post पर मिल जाएगी।
- काउंटर से सुकन्या समृद्धि योजना का फॉर्म माँगिए। यह मुफ़्त मिलता है।
- फॉर्म में बेटी का नाम, जन्मतिथि और अभिभावक की जानकारी भरिए।
- ऊपर बताए दस्तावेज़ की फोटोकॉपी लगाइए। असली कागज़ भी साथ ले जाइए।
- पहली जमा राशि दीजिए, कम से कम ₹250।
- आपको पासबुक मिल जाएगी। इसे संभालकर रखिए।
खाता खुल गया। अब हर साल पैसा जमा करते रहिए, नकद, चेक, या ऑनलाइन ट्रांसफर से।
एक सलाह: हर साल अप्रैल के शुरू में पैसा जमा कर दीजिए। पूरे साल उस पर ब्याज लगेगा, और आपको ज़्यादा रकम मिलेगी। मार्च में जमा करने से ब्याज कम बनता है।
किन बातों का ध्यान रखें
- मोटी रकम की ज़रूरत नहीं। ₹250 से भी खाता चलता रहेगा। शुरुआत कर देना बड़ी बात है।
- ब्याज दर बदलती रहती है। सरकार हर तीन महीने में तय करती है। अभी 8.2% है, आगे कम या ज़्यादा हो सकती है।
- 21 साल से पहले पैसा नहीं मिलेगा, सिवाय पढ़ाई या शादी वाली छूट के। इसलिए वही पैसा डालिए जिसकी अभी ज़रूरत नहीं।
- कोई एजेंट फ़ीस माँगे तो मत दीजिए। खाता खोलना मुफ़्त है।
अक्सर पूछे जाने वाले सवाल
सुकन्या समृद्धि योजना में अभी कितना ब्याज मिल रहा है?
अभी 8.2% सालाना ब्याज मिल रहा है (जुलाई-सितंबर 2026 तिमाही)। सरकार हर तीन महीने में दर की समीक्षा करती है।
Sukanya Samriddhi Yojana 2026 में कम से कम कितना जमा करना पड़ता है?
साल में सिर्फ़ ₹250। इतना जमा करते रहिए, खाता चालू रहेगा। ज़्यादा से ज़्यादा ₹1.5 लाख साल में डाल सकते हैं।
₹1000 महीना जमा करने पर 21 साल बाद कितना मिलेगा?
8.2% ब्याज के हिसाब से लगभग ₹5.5 लाख। इसमें आपकी जमा रकम ₹1.8 लाख होगी और बाकी ब्याज।
बेटी की उम्र 10 साल से ज़्यादा है, क्या खाता खुल सकता है?
नहीं। खाता 10 साल से कम उम्र में ही खुल सकता है। उम्र निकल गई तो यह योजना नहीं मिलेगी।
क्या पैसा बीच में निकाल सकते हैं?
बेटी के 18 साल के होने पर पढ़ाई के लिए जमा रकम का 50% तक निकाला जा सकता है। बाकी पूरा पैसा 21 साल बाद ही मिलेगा।
क्या इस पर टैक्स लगता है?
नहीं। जमा राशि, ब्याज और आख़िर में मिलने वाली पूरी रकम, तीनों टैक्स-फ्री हैं।
जितनी जल्दी शुरू करेंगे, उतना बड़ा फ़ायदा
इस योजना की असली ताक़त समय है। बेटी जितनी छोटी होगी, ब्याज को उतने ज़्यादा साल काम करने को मिलेंगे, और रकम उतनी बड़ी बनेगी।
₹250 से भी खाता खुल जाता है। इसलिए “अभी पैसे नहीं हैं” वाली सोच में साल मत गँवाइए। खाता खोल दीजिए, बाद में जितना बने उतना डालते रहिए।
बेटी के लिए बाकी सरकारी मदद भी देख लीजिए। Women Schemes और Girl Child Schemes में सारी योजनाएँ एक जगह मिलेंगी।
⚠️ अस्वीकरण (Disclaimer)
nayabharatyojana.in एक निजी सूचनात्मक वेबसाइट है — यह कोई सरकारी वेबसाइट नहीं है और किसी मंत्रालय या विभाग से इसका कोई संबंध नहीं है। हम हर लेख की जानकारी आधिकारिक स्रोतों से तैयार करते हैं, फिर भी त्रुटि की संभावना से इंकार नहीं किया जा सकता। किसी भी योजना में आवेदन करने से पहले संबंधित विभाग की आधिकारिक वेबसाइट पर जानकारी की पुष्टि ज़रूर करें। यह वेबसाइट किसी से कोई शुल्क नहीं लेती। पूरा अस्वीकरण पढ़ें →